Riskspridning i privatekonomin handlar om mer än att äga olika aktier och fonder. Du kan äga tusentals företag genom en globalfond och ändå vara ekonomiskt sårbar. Jobbet, bostaden, lånen och aktiesparandet kan nämligen vara beroende av samma saker.
Coronakrisen visade hur flera delar av ett hushålls ekonomi kan drabbas samtidigt. Två inkomster kunde försvagas på en gång, en sidoverksamhet tappa sina kunder och sparandet falla i värde just när pengarna behövdes. Den lärdomen gäller även inför andra kriser.
Riskspridning handlar därför om mer än att välja olika aktier. Det handlar också om att förstå vilka händelser som kan slå mot flera delar av din ekonomi samtidigt.
Två löner ger inte alltid god riskspridning
Ett hushåll med två inkomster har ofta bättre marginaler än ett hushåll med en. Men tryggheten beror också på var pengarna kommer ifrån.
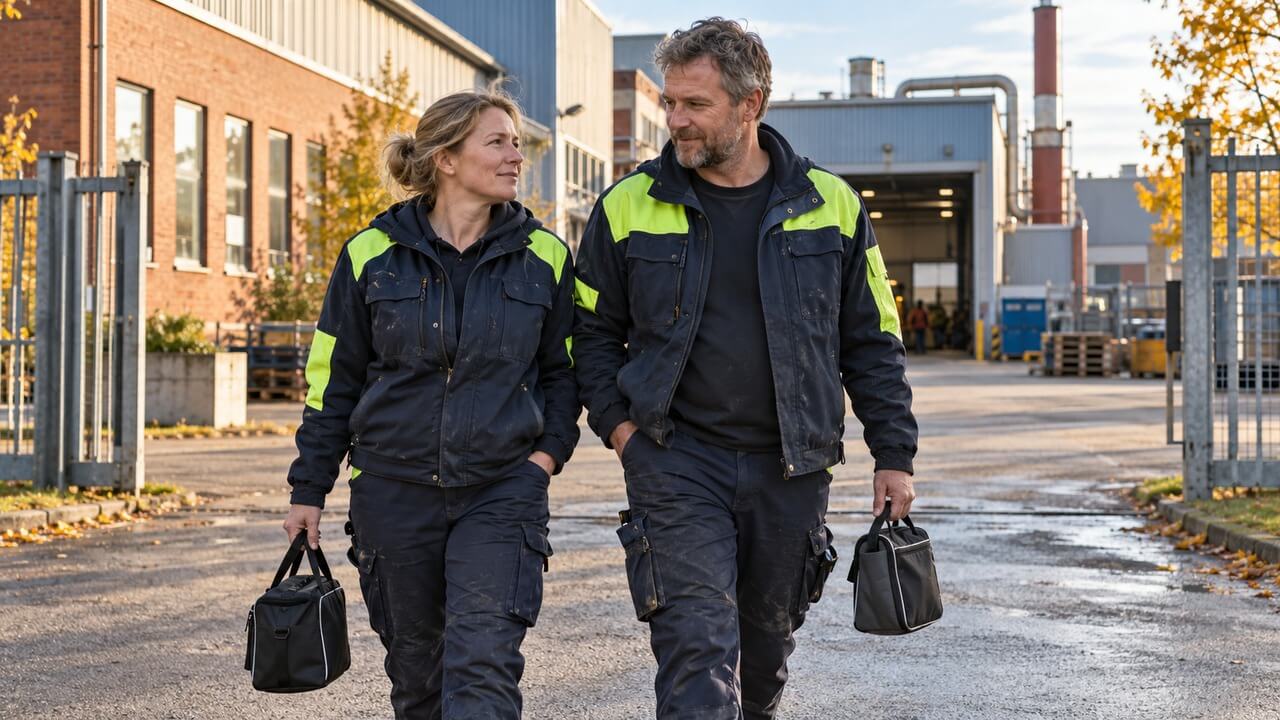
Det är vanligt att träffa sin partner på jobbet. Att sedan fortsätta hos samma arbetsgivare kan ha många fördelar. Ni trivs med arbetet, känner varandras vardag och kanske kan samåka till jobbet. Det är både praktiskt och ekonomiskt.
Samtidigt innebär det ett gemensamt beroende. En nedläggning eller större personalminskning kan slå mot båda lönerna. Det kan dessutom bli svårt att hitta nya jobb om många arbetskamrater söker liknande tjänster på samma ort.
Olika arbetsgivare behöver inte heller innebära att riskerna är separerade. Den ena kanske arbetar på ”bruket” och den andra hos transportföretaget som kör brukets varor. Arbetsgivarna är olika, men beroendet kan i praktiken vara detsamma. Även två jobb inom samma bransch kan påverkas av en gemensam nedgång.
Vi säger absolut inte att någon ska byta jobb för riskspridningens skull. Ett arbete man trivs med har ett stort värde. Poängen är att vara medveten om beroendet och väga in det i hushållets övriga ekonomi. Som vi går igenom längre fram kan samma risk också finnas i bostaden, lånen och sparandet.
Ni behöver inte heller börja söka andra jobb aktivt. Men om en intressant möjlighet dyker upp hos en annan arbetsgivare eller i en annan bransch kan bättre riskspridning vara ytterligare en fördel att väga in, tillsammans med lön, trivsel, restid och arbetsvillkor. Att hålla yrkeskunskaper och kontakter aktuella ger också större handlingsutrymme om förutsättningarna förändras.
Jobbet och bostaden kan drabbas av samma händelse
Bostaden är för många hushåll den största tillgången. Men dess värde är inte frikopplat från den lokala ekonomin.
Om en dominerande arbetsgivare på en mindre ort lägger ner kan många behöva flytta samtidigt. Då kan det bli svårare att sälja huset just när familjen behöver flytta till ett nytt jobb.
Hushållet kan alltså få både lägre inkomster och en mer svårsåld bostad. Finns dessutom stora bolån blir handlingsutrymmet mindre.
Du behöver inte betrakta bostaden som en börsplacering. Men när du bedömer ekonomins motståndskraft behöver den räknas med. Fundera exempelvis på hur länge ni skulle klara boendekostnaderna med endast en inkomst och vad som händer om en försäljning tar längre tid än väntat.
Riskspridning mellan aktiesparandet och resten av ekonomin
En portfölj kan se rimligt fördelad ut på egen hand men ändå passa dåligt ihop med resten av ekonomin.
Anta att du bor i en högt belånad villa och har en stor del av aktiesparandet i fastighetsbolag. Stigande räntor kan då öka hushållets lånekostnader samtidigt som fastighetsbolagens finansiering blir dyrare. Även bostadens värde kan påverkas.
Riskerna är inte identiska, men de kan förstärka varandra. Jobbar du dessutom inom byggbranschen kan även arbetsinkomsten påverkas av samma ekonomiska utveckling.
Ett sätt att minska sårbarheten är att undvika stora branschkoncentrationer som överlappar med jobbet och bostaden. En bredare spridning mellan branscher och marknader kan minska sådana beroenden, även om den inte tar bort börsrisken.
När du gör en fundamental analys kan du därför lägga till en personlig fråga: Hur passar det här bolagets risker ihop med dem jag redan har?
Arbetsgivarens aktier ger ett dubbelt beroende
Aktier i företaget du arbetar för kan kännas som ett naturligt val. Du känner verksamheten och kanske får köpa aktier genom ett personalprogram.
Men kunskap om företaget tar inte bort koncentrationsrisken. Om verksamheten får problem kan både anställningen och aktiernas värde påverkas. Samma företag står då för lönen och en stor del av sparkapitalet.
Det gäller även aktier du fått som ersättning eller köpt till ett förmånligt pris. De är fortfarande en del av ditt sparande och behöver räknas med när du ser över helheten.
En möjlig åtgärd är att successivt sprida delar av kapitalet till andra investeringar, med hänsyn till skatter, eventuella bindningstider och regler för när aktierna får säljas.
En sidoinkomst är inte automatiskt riskspridning
Fler inkomstkällor kan göra ekonomin mindre sårbar. Men det beror på om de faktiskt står på egna ben.
En anställd byggnadsarbetare som tar extra renoveringsuppdrag får fler betalare, men är fortfarande beroende av efterfrågan på byggtjänster. På samma sätt kan en restaurangägare med en sidoverksamhet inom evenemang drabbas på båda håll när kunderna håller hårdare i pengarna.
För en företagare kan dessutom både inkomsten och en stor del av förmögenheten vara bundna i det egna bolaget. Pengar som behövs privat bör därför bedömas separat från företagets framtida möjligheter.
Ett sätt att bredda möjligheterna är att investera i dig själv och lära dig nya färdigheter. Kunskaper som kan användas i andra roller, hos andra arbetsgivare eller i andra branscher kan göra dig mindre beroende av att just ditt nuvarande arbete finns kvar. Det behöver inte handla om en lång utbildning. Även en kortare kurs eller praktisk erfarenhet inom ett nytt område kan öppna en dörr. Även en civilingenjör kan ha nytta av ett truckkort, för att ta ett exempel!
En liten sidoverksamhet kan också vara värdefull långt innan den ger någon större inkomst. Du får möjlighet att pröva en idé, hitta kunder och lära dig vad som fungerar medan du fortfarande har din vanliga lön. Behöver du inspiration finns här idéer för att tjäna pengar hemifrån.
Om huvudinkomsten sedan försvinner kan något som redan är i gång vara lättare att utveckla än en verksamhet som måste byggas från noll. Några kunder, fungerande rutiner och en tjänst som människor faktiskt betalar för ger en grund att stå på. Kanske går det att ta fler uppdrag eller lägga mer tid på försäljningen. Även en mindre inkomst kan bli avgörande för att klara hushållets nödvändiga utgifter under en övergångsperiod.
Det är däremot ingen garanti för att verksamheten går att skala upp när en kris kommer. Efterfrågan kan minska även där. Därför behöver du ställa samma fråga om sidoinkomsten som om lönen: vad kan få den att försvinna?
Frågan är alltså inte bara hur många inkomster du har, utan hur olika deras förutsättningar är – och vilka möjligheter du har att ställa om.
Kan investeringar väga upp risker i privatekonomin?
Det går också att fundera på om delar av sparandet kan gynnas av samma utveckling som pressar hushållets ekonomi. För den med stora bolån skulle investeringar som gynnas av högre räntor kunna ge en viss motvikt.
Här ger vi inga råd om enskilda aktier, utan beskriver ett sätt att tänka kring hushållets samlade risker.
Sambandet behöver dock hålla även när det blir oroligt. Att ett företag kan tjäna mer vid högre räntor betyder inte att aktiekursen stiger. Bankaktier är exempelvis inget tillförlitligt skydd mot ökade bolånekostnader. En möjlig motvikt kan minska en viss risk, men samtidigt tillföra andra.
Det är ofta enklare att börja med den ursprungliga sårbarheten. Lägre skulder minskar räntekänsligheten. Bunden bolåneränta kan ge mer förutsägbara räntekostnader under bindningstiden, men villkoren och eventuell kostnad vid förtidslösen behöver vägas in.
Testa din riskspridning – vad händer om ekonomin pressas?
Du behöver inte förutse nästa kris. Börja i stället med några tänkbara händelser:
- Arbetsgivaren som står för hushållets största inkomst minskar personalstyrkan.
- Bolåneräntan stiger tydligt.
- Efterfrågan i din bransch faller.
- Börsen går ner samtidigt som inkomsten minskar.
- Du behöver flytta, men bostaden är svår att sälja.
Gå sedan igenom vad som händer med inkomsterna, utgifterna, bostaden och sparandet i varje situation.
Om samma händelse slår mot flera delar har du hittat ett beroende att ta hänsyn till. Lösningen behöver inte vara dramatisk. Det kan handla om lägre fasta kostnader, mindre koncentrerat sparande, lägre skulder eller bättre möjligheter att byta arbete.
Bufferten ger tid när riskerna blir verklighet
Alla risker går inte att sprida bort. Du måste kunna bo, arbeta och leva utan att försöka försäkra dig mot varje tänkbar händelse.
Därför är en buffert ett viktigt sista skydd. Den ger tid att söka jobb, hantera en oväntad utgift eller anpassa ekonomin utan att omedelbart sälja investeringar.
Den som plötsligt behöver låna pengar idag kan stå inför en utgift som inte går att skjuta upp. Men ett nytt lån innebär också nya betalningar. Om problemet är ett inkomstbortfall kan skulden göra de följande månaderna ännu svårare.
Hur stor bufferten behöver vara beror därför bland annat på de sårbarheter du har identifierat. Det är inte antalet risker som avgör. En möjlig period utan inkomst kan kräva större marginal än flera mindre reparationskostnader.
Pengar som ska ge trygghet på kort sikt behöver också vara tillgängliga när de behövs. De har en annan uppgift än långsiktiga investeringar, vilket vi utvecklar i artikeln om att spara eller placera.
Du behöver inte göra om hela livet. Men genom att se jobbet, bostaden, skulderna och sparandet tillsammans kan du undvika att omedvetet satsa hela ekonomin på samma sak.