Inflation innebär att priserna stiger och att pengarnas köpkraft minskar. Det märks inte bara i mataffären och på elräkningen. Även pengar som ligger på ett konto kan förlora i värde om räntan efter skatt är lägre än inflationen.
För den som sparar långsiktigt kan det därför vara klokt att fundera över vilket skydd mot inflation som finns i portföljen. Det handlar inte om att försöka förutse nästa inflationssiffra, utan om att äga tillgångar som har möjlighet att behålla eller öka sitt reala värde över tid.
Det finns dock inget fullständigt inflationsskydd. Guld, fastigheter, råvaror och aktier kan alla utvecklas svagt under vissa perioder. En kombination av olika tillgångar ger därför oftast ett bättre skydd än att placera alla pengar i ett enda tillgångsslag.
1. Guld, silver och andra ädelmetaller
Guld är kanske den tillgång som oftast förknippas med inflationsskydd. Till skillnad från vanliga pengar kan mängden guld inte ökas genom ett politiskt beslut. Det har gjort att metallen länge har betraktats som en värdebevarare när inflationen är hög eller förtroendet för valutor minskar.
Även silver och andra ädelmetaller kan ingå i ett sparande. Silver skiljer sig från guld genom att en stor del av efterfrågan kommer från industrin. Priset påverkas därför både av investerarnas intresse och av hur världsekonomin utvecklas. Platina och palladium har ännu tydligare koppling till industrin och kan därför svänga kraftigt i värde.
Sambandet mellan ädelmetaller och inflation är inte perfekt. Guld och silver kan falla i pris även när den allmänna prisnivån stiger. Utvecklingen påverkas bland annat av ränteläget, valutakurserna och efterfrågan på världsmarknaden.
Den som vill ha en enkel exponering kan använda börshandlade produkter eller fonder med inriktning mot ädelmetaller och gruvbolag. Aktier i gruvbolag påverkas dock inte bara av metallpriserna, utan även av företagens kostnader, skulder och förmåga att bedriva lönsam gruvdrift.
Ett trevligare alternativ kan vara att köpa fysiskt guld eller silver. Den som tycker om historia och samlande kan exempelvis samla på guld- och silvermynt och på så sätt få ett visst nöje av innehavet vid sidan av den möjliga värdeutvecklingen. Samlarmynt kan dock kosta betydligt mer än själva metallvärdet. Förvaring, försäkring och skillnaden mellan köp- och säljpris behöver också räknas in.
Ädelmetaller ger ingen ränta eller utdelning. Avkastningen är helt beroende av att metallens eller samlarföremålets värde stiger.
2. Fastigheten som bostad och inflationsskydd
Fastigheter brukar lyftas fram som ett möjligt skydd mot inflation. Det beror bland annat på att mark, byggmaterial och arbetskraft tenderar att bli dyrare när den allmänna prisnivån stiger. På lång sikt kan det bidra till högre fastighetsvärden.
Men en fastighet behöver förstås inte köpas som en ren investering. För de flesta är bostaden i första hand ett hem. Den ger ett konkret värde varje dag och kan samtidigt innebära att hushållet på sikt bygger upp ett eget kapital i stället för att betala hyra till någon annan.
Den som äger sitt boende har fortfarande kostnader för ränta, underhåll, försäkring och reparationer. När inflationen stiger kan dessutom centralbankerna höja räntorna, vilket gör bolånen dyrare och kan pressa bostadspriserna. En bostad är därför inte något säkert eller kortsiktigt inflationsskydd. Däremot kan ett långsiktigt ägande ge ett visst skydd mot både stigande bostadspriser och framtida hyreshöjningar.
Det går också att investera i fastigheter genom börsnoterade fastighetsbolag eller fastighetsfonder. Då slipper man det praktiska ansvaret för en byggnad, men placeringen påverkas i stället av börsen, bolagens skulder och deras finansieringskostnader.
En annan möjlighet är att köpa en fastighet för att själv bo i den och kanske hyra ut en del av bostaden eller hela fastigheten under vissa perioder. Hyresintäkterna kan hjälpa till att täcka löpande kostnader, men kalkylen behöver även ta hänsyn till underhåll, skatter, försäkringar och perioder utan hyresgäst.
3. Råvaror kan gynnas när priserna stiger
Råvaror är en viktig del av ekonomin och används för att producera allt från livsmedel och elektricitet till byggmaterial och industriprodukter. När priserna på energi, metaller och jordbruksprodukter stiger kan det dessutom vara en av orsakerna till att inflationen ökar.
Olja är ett tydligt exempel. Ett högre oljepris kan göra transporter, produktion och uppvärmning dyrare, vilket i sin tur påverkar priset på många andra varor och tjänster. Även metaller, naturgas och jordbruksråvaror kan utvecklas starkt under vissa perioder med stigande inflation.
Det innebär däremot inte att råvaror alltid är en bra investering. Priserna kan svänga kraftigt och påverkas av konjunkturen, vädret, geopolitik, lagerhållning och förändringar i utbudet. Ett fall i den globala efterfrågan kan få råvarupriserna att sjunka även om inflationen fortfarande är relativt hög.
För vanliga småsparare är breda råvarufonder eller andra diversifierade lösningar ofta lättare att förstå än komplicerade hävstångsprodukter. Det är viktigt att kontrollera hur produkten fungerar, vilka avgifter den har och om avkastningen verkligen följer priset på den underliggande råvaran.
4. Aktier och fonder som långsiktigt inflationsskydd
Aktier kan ge ett bra skydd mot inflation över längre tidsperioder. När företagens kostnader stiger kan många bolag höja priserna på sina varor och tjänster. Om det kan göras utan att kunderna försvinner har företaget möjlighet att försvara både omsättning och vinst.
Alla företag har dock inte samma förutsättningar. Bolag med starka varumärken, stabil efterfrågan och god förmåga att höja priserna kan ha lättare att hantera inflation. Företag med små marginaler, stora skulder eller hård konkurrens kan få betydligt större problem när kostnaderna ökar.
Hög inflation kan dessutom leda till högre räntor. Det ökar företagens finansieringskostnader och kan samtidigt göra aktier mindre attraktiva jämfört med räntebärande placeringar. Börsen kan därför falla under en inflationsperiod, även om aktier på lång sikt har möjlighet att ge en avkastning som överstiger inflationen.
För många småsparare är fondsparande ett enklare alternativ än att försöka hitta enskilda aktier som klarar inflationen bäst. En bred aktiefond sprider pengarna mellan många företag och minskar betydelsen av hur det går för ett enskilt bolag. Globala indexfonder ger dessutom exponering mot flera länder, branscher och valutor.
Det finns även branschfonder med inriktning mot exempelvis råvaror, energi, gruvor eller fastigheter. De kan gynnas under vissa inflationsperioder, men är smalare och kan svänga betydligt mer än en bred fond. De fungerar därför bättre som ett möjligt komplement än som grunden i ett sparande.
Ett regelbundet månadssparande innebär att fondandelar köps både när börsen står högt och när den har fallit. Det tar inte bort risken, men minskar behovet av att försöka hitta den perfekta tidpunkten att investera. Vid långsiktigt fondsparande är det också viktigt att jämföra avgifterna, eftersom höga avgifter varje år minskar den avkastning som ska kompensera för inflationen.
Ett bra inflationsskydd bygger på riskspridning
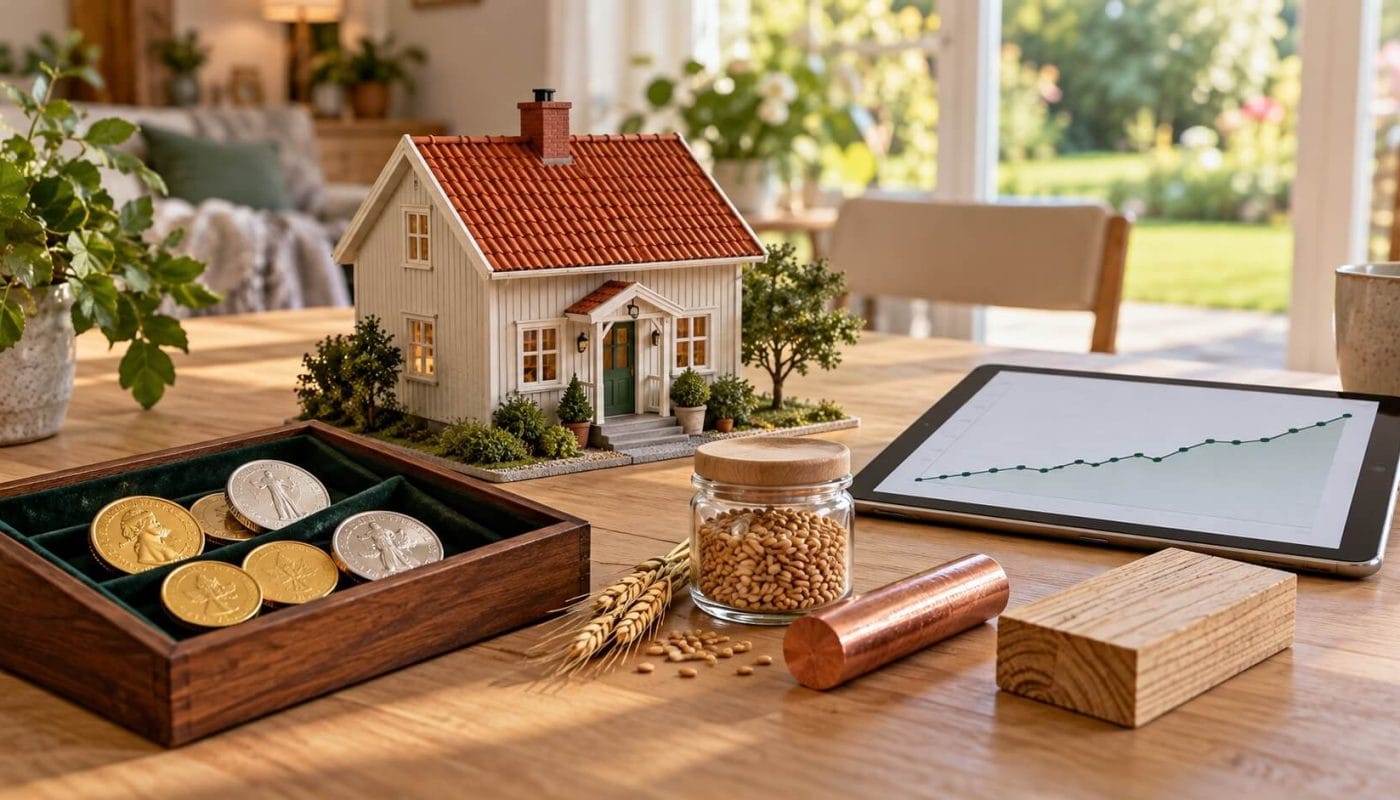
Det är svårt att veta vilken tillgång som kommer att ge bäst skydd mot inflation under en viss period. Ädelmetaller kan gynnas av oro, råvaror av stigande efterfrågan och fastigheter av högre byggkostnader, bostadspriser eller hyror. Aktier kan i sin tur ge företagen möjlighet att föra ökade kostnader vidare till kunderna.
Samtidigt har varje tillgång sina egna risker:
- Ädelmetaller ger ingen ränta eller utdelning.
- Fastigheter är känsliga för räntor och finansieringskostnader.
- Råvarupriser kan svänga mycket kraftigt.
- Aktier kan falla när räntorna stiger och konjunkturen försvagas.
Det mest robusta skyddet är därför sällan en enda investering. En portfölj med flera typer av tillgångar kan ge bättre riskspridning och minska följderna om någon del utvecklas svagt.
Hur pengarna bör placeras beror också på när de ska användas. Pengar som behövs inom kort bör normalt inte utsättas för samma risk som ett långsiktigt sparande. För den långsiktige spararen är målet inte bara att undvika nedgångar, utan att få en avkastning som över tid kan överstiga inflationen och därmed bevara pengarnas köpkraft.