Varför blir de rika rikare? En del av förklaringen är att pengar ger fler möjligheter att tjäna pengar. Men ekonomiska marginaler gör också något mindre uppenbart: de kan sänka kostnaderna, ge tid att fatta bättre beslut och göra det lättare att hantera motgångar.
Två personer kan vara lika sparsamma, arbeta lika hårt och fatta lika genomtänkta beslut, men ändå få helt olika ekonomiska resultat. Den som redan har ett kapital har ett försprång som kan förstärkas med tiden.
Det betyder inte att rika människor alltid blir rikare eller att den som har små marginaler saknar möjligheter att förbättra sin ekonomi. Däremot hjälper det oss att förstå varför samma händelse kan bli en möjlighet för ett hushåll och ett ekonomiskt bakslag för ett annat.
Samma avkastning ger helt olika pengar
Fem procents avkastning på 10 000 kronor är 500 kronor. På tio miljoner är det 500 000 kronor. Procentsatsen är densamma, men betydelsen för privatekonomin är helt olika.
Räkneexemplet är förenklat och bortser från bland annat skatt, avgifter och inflation. Det illustrerar ändå en grundläggande skillnad: ett stort kapital kan ge ett stort tillskott utan att ägaren behöver lägga fler arbetstimmar på det.
Om avkastningen återinvesteras finns dessutom mer kapital som kan ge avkastning nästa gång. Det är ränta på ränta i praktiken.
Det är därför skillnaden mellan två förmögenheter kan växa i kronor även när båda ökar lika mycket i procent. Den som börjar med mindre kan utvecklas lika bra som placerare och ändå se avståndet till den större förmögenheten öka.
Det kan vara dyrt att ha ont om pengar
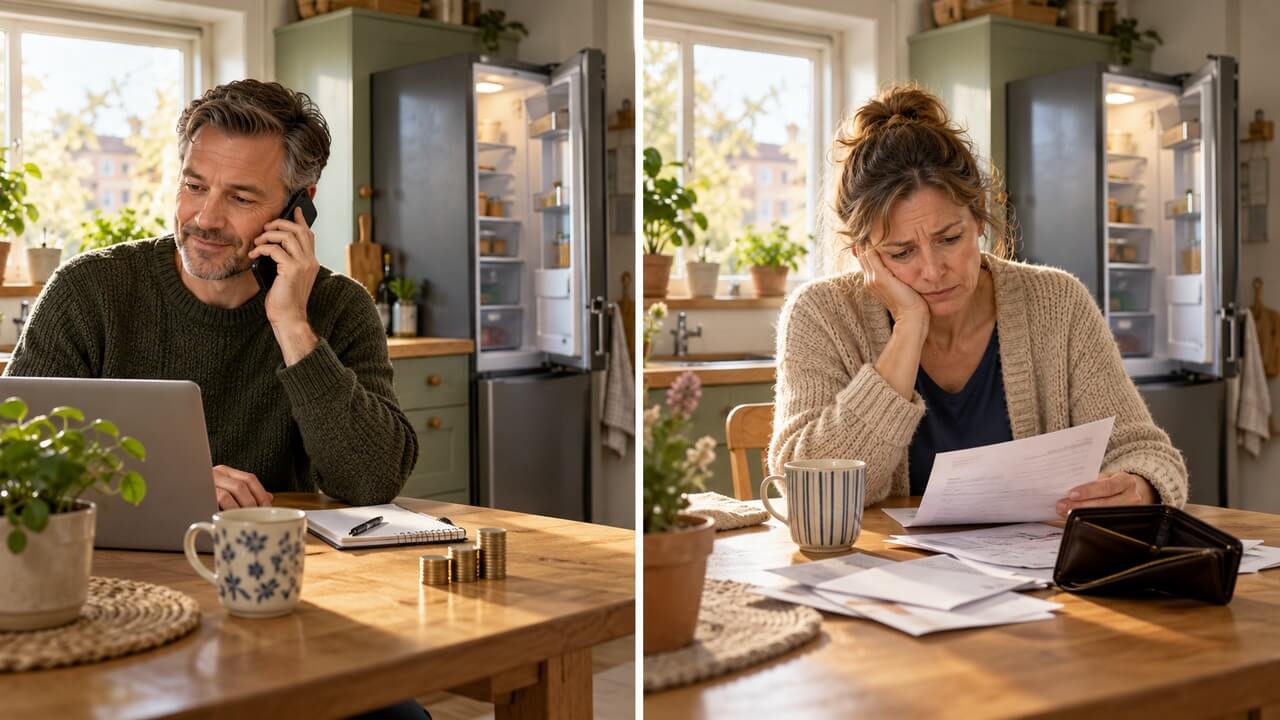
Ett kylskåp går sönder. Ett hushåll tar pengar från sin buffert och köper ett nytt. Ett annat behöver delbetala köpet och får ränta och avgifter ovanpå priset.
Behovet är identiskt, men kostnaden kan bli högre för den som har minst pengar.
Samma sak kan hända med bilen. Den som har råd att betala en reparation direkt kanske kan behålla en fungerande bil i flera år. Den som saknar pengar till reparationen kan tvingas till en dyrare nödlösning för att över huvud taget ta sig till arbetet.
Även mindre inköp kan påverkas. Möjligheten att köpa något hållbart, utnyttja ett bra erbjudande eller välja en lägre totalkostnad kräver ibland att man kan betala mer just nu.
Det innebär inte att dyra produkter alltid är bättre eller att storpack alltid lönar sig. Poängen är att den som har pengar kan välja mellan fler alternativ. Den som saknar marginaler kan behöva välja det som går att betala i dag.
En buffert ger därför mer än trygghet. Den kan också hindra en oväntad utgift från att växa till en större kostnad.
Ja, det förtjänar ett eget avsnitt:
Samma kreditkort – bonus för den ena, dyr skuld för den andra
Även kreditkort kan ge olika utfall beroende på ekonomiska marginaler.
Den som har gott om pengar kan använda flera kort för att samla poäng, få bonusar eller tillgång till flygplatslounger. Betalas hela fakturan i tid kan vanliga kortköp dessutom få en räntefri kredittid enligt kortets villkor. Förmånerna behöver förstås vägas mot eventuella kortavgifter.
Den som har ont om pengar och behöver delbetala skulden kan i stället få betala hög ränta, som snabbt överstiger värdet av alla bonusar.
Samma betalningsverktyg kan alltså ge fördelar åt den som redan har marginaler och bli en extra kostnad för den som saknar dem.
Pengar ger råd att vänta
Den som måste sälja något snabbt har ofta ett sämre förhandlingsläge än den som kan vänta.
Det kan handla om en bil, en bostad eller ett företag. Ett lågt bud är lättare att tacka nej till när nästa räkning redan är betald.
Samma skillnad finns på arbetsmarknaden. Den som har ekonomiska marginaler kan få mer tid att söka ett arbete som passar, jämföra erbjudanden eller utbilda sig inför ett yrkesbyte. Den som behöver lön omedelbart kan tvingas ta det första tillgängliga jobbet.
Pengar köper alltså inte bara saker. De kan också köpa tid mellan ett problem och ett beslut.
Det är en fördel som sällan syns när man enbart jämför inkomster.
Den som har marginaler behöver inte sälja vid fel tillfälle
En börsnedgång kan sammanfalla med arbetslöshet, sjukdom eller minskade företagsinkomster. Då kan ett hushåll behöva använda sitt sparande just när investeringarna har fallit i värde.
Den som har pengar för löpande utgifter på annat håll kan lättare låta det långsiktiga sparandet vara. Den som saknar den möjligheten kan behöva sälja för att betala hyran.
Ingen kan veta när börsen ska återhämta sig, och alla investeringar återfår inte sitt värde. Fördelen med ekonomiska marginaler är att försäljningen kan styras mer av en plan och mindre av en akut räkning.
Det är en anledning till att skilja mellan pengar för vardagen och pengar som ska placeras under lång tid. I artikeln om att spara eller placera går vi igenom hur pengarnas uppgift och tidshorisont påverkar valet.
Det är lättare att ta risk när ett misslyckande går att bära
Att starta företag, studera eller byta karriär innebär ofta att man avstår från en säker inkomst för en möjlighet till något bättre.
För en person med sparpengar och låga fasta kostnader kan ett misslyckat försök vara ett bakslag som går att återhämta sig från. För en person utan marginaler kan samma försök hota möjligheten att betala boendet.
Det påverkar vilka risker man över huvud taget kan överväga.
Den som har ekonomisk trygghet kan också få fler försök. Ett första företag kanske misslyckas, medan erfarenheterna blir användbara i nästa. Den som förbrukat sina sista pengar har inte samma utrymme att börja om.
När vi hör berättelser om framgångsrika risktagare är det därför relevant att fråga vad som fanns bakom risken. Besparingar, en partners inkomst eller hjälp från familjen kan ha gjort steget möjligt.
Ekonomiska försprång kan gå i arv långt före arvet
Ett ekonomiskt försprång behöver inte börja med ett stort arv. Det kan börja långt tidigare och i mindre synliga former.
Hjälp med en kontantinsats kan göra det möjligt att köpa en bostad tidigare. Möjligheten att bo billigt under studierna kan minska behovet av extrajobb. En familj som kan rycka in vid en kris kan göra det lättare att våga byta arbete eller starta företag.
Även kunskap och kontakter spelar roll. Den som tidigt får lära sig hur lån, företagande och sparande fungerar har ett annat utgångsläge än den som behöver upptäcka allt själv.
Det förtar inte värdet av personens eget arbete. Men det hjälper till att förklara varför liknande ansträngningar kan ge olika resultat.
Hög lön och stor förmögenhet är olika saker
En hög inkomst ger bättre möjligheter att bygga kapital, men den säger inte hur mycket någon faktiskt äger.
En person kan tjäna mycket och samtidigt ha stora skulder och höga levnadskostnader. En annan kan ha en mer måttlig lön men en skuldfri bostad och ett betydande sparande.
Inkomsten beskriver ett flöde av pengar. Förmögenheten beskriver värdet av tillgångarna efter att skulderna räknats bort.
Den som har hög lön men förbrukar hela inkomsten behöver fortsätta tjäna lika mycket för att upprätthålla sin livsstil. Den som har byggt upp kapital kan få en del av sina ekonomiska behov täckta av tillgångarna.
Därför är lönen bara en del av svaret när man försöker förstå vem som har en stark ekonomi.
Varför blir inte alla rika ännu rikare?
Pengar ger fördelar, men de skyddar inte mot alla misstag. Stora förmögenheter kan minska genom misslyckade företag, hög belåning, koncentrerade investeringar eller en konsumtion som överstiger inkomsterna.
Ett stort kapital kan också ge möjlighet att ta mycket stora risker. Den som satsar för mycket på ett enda företag eller en enda marknad kan förlora betydande belopp.
Att de rika kan bli rikare betyder därför inte att varje rik person blir det. Försprånget skapar möjligheter, men resultatet påverkas fortfarande av beslut, omständigheter och tur.
Vad kan man ta med sig till sin egen ekonomi?
Alla börjar inte på samma plats, och en privatekonomisk checklista kan inte jämna ut skillnader i arv, hälsa eller livsvillkor.
Däremot går det att se värdet av att stegvis skapa mer handlingsutrymme. En mindre buffert kan räcka för att undvika nästa kreditköp. Lägre fasta kostnader kan göra ett arbetsbyte möjligt. Nya kunskaper kan öppna dörren till bättre inkomster.
Att investera i sig själv kan därför vara en viktig del av att stärka ekonomin, särskilt innan man har hunnit bygga upp något större finansiellt kapital.
För den som kan börja spara behöver det första målet inte vara en stor förmögenhet. Det kan vara att klara en oväntad räkning utan att låna.
När den marginalen finns blir nästa motgång lättare att hantera. Och nästa ekonomiska beslut kan fattas med lite mer tid och lite större frihet.