Ränta på ränta betyder att du får avkastning även på den avkastning som pengarna redan har gett. Ju längre pengarna får vara kvar, desto mer kan effekten märkas. Det är en förklaring till uttrycket time in the market: för ett långsiktigt sparande kan tiden du är investerad vara viktigare än försöken att hitta det perfekta köptillfället.
Men vad händer om du investerar och börsen rasar nästan direkt? Och spelar det någon roll om raset kommer i början eller slutet av spartiden? Vi börjar med ett enkelt räkneexempel.
Så fungerar ränta på ränta
Anta att du har 100 000 kronor och låter pengarna växa i tio år utan att sätta in eller ta ut något. Med en avkastning på 2,5 procent per år blir slutvärdet cirka 128 000 kronor. Med 10 procent per år blir det cirka 259 000 kronor.
Skillnaden beror inte bara på att 10 procent är en högre procentsats. Varje års avkastning läggs också till kapitalet och kan i sin tur ge avkastning. Vid 10 procent växer 100 000 kronor med 10 000 kronor under det första året. Inför nästa år är det 110 000 kronor som kan växa.
Det här är ett matematiskt exempel, inte en prognos. Ett sparkontos ränta kan ändras, medan avkastningen på aktier och fonder varierar och även kan vara negativ. Avgifter, skatt och inflation påverkar dessutom vad du faktiskt får kvar.
Vill du prova andra belopp och spartider kan du använda ränta på ränta-kalkylatorn hos Aktiekunskap.nu.
Time in the market – vad betyder det?
Time in the market betyder att vara investerad över tid. Uttrycket ställs ofta mot timing the market: att försöka köpa precis före en uppgång och sälja precis före en nedgång.
Det låter förstås bättre att köpa efter ett börsras än strax före. Svårigheten är att veta när raset kommer, hur stort det blir och när börsen vänder. Den som väntar på ett bättre läge kan få köpa billigare – men kan också stå utanför medan börsen stiger.
Därför behöver frågan om när du ska investera börja med en annan fråga: När ska du använda pengarna?
Spelar det någon roll när börsraset kommer?
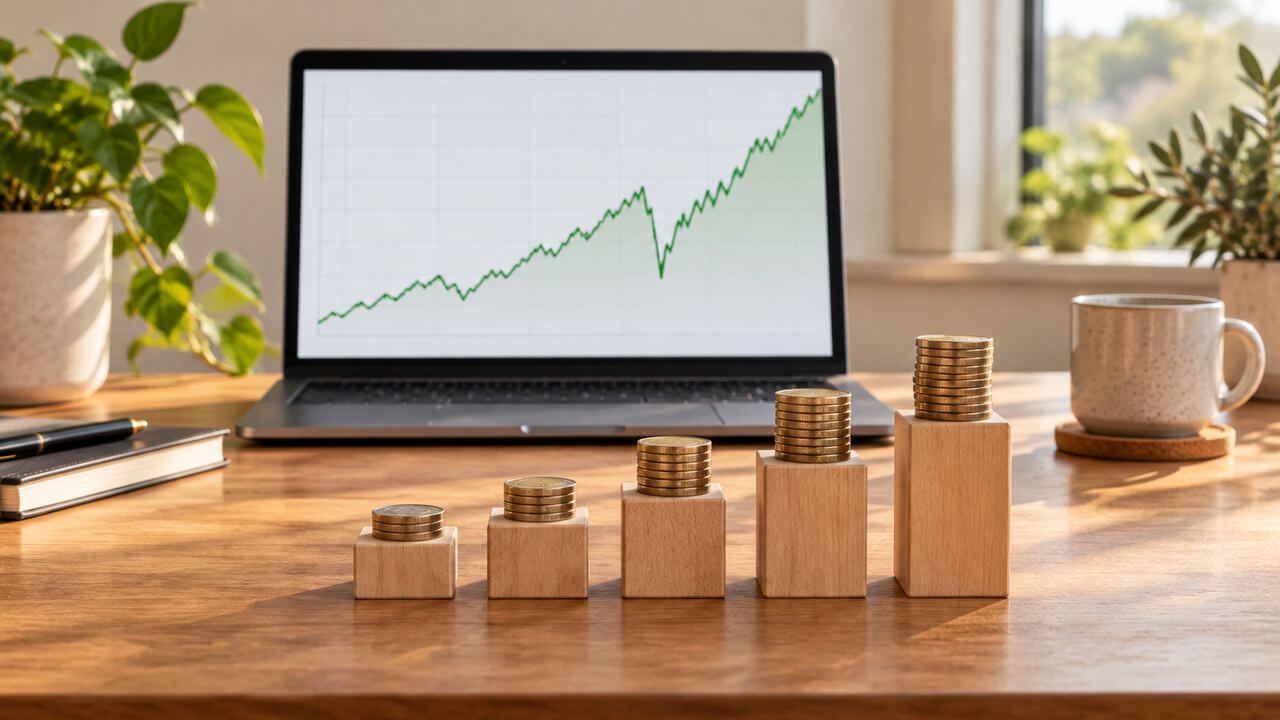
Vi tänker oss att du investerar 100 000 kronor i tio år. Under nio av åren stiger värdet med 10 procent per år. Under ett år halveras det.
Om halveringen kommer år två blir värdet vid slutet av år tio cirka 118 000 kronor. Om den i stället kommer år nio blir slutvärdet också cirka 118 000 kronor. Det kan kännas överraskande, eftersom förlusten i kronor är större när kapitalet hunnit växa. Men multiplikationen ger samma slutresultat oavsett i vilken ordning de nio uppgångarna och nedgången kommer.
Det gäller bara för just det här exemplet: ett startbelopp som ligger kvar hela perioden, utan insättningar eller uttag. Det visar hur avkastning räknas. Det visar inte att tidpunkten för ett ras saknar betydelse i verkligt sparande.
Om du månadssparar påverkar kursen hur många fondandelar du får för varje insättning. Om du behöver sälja efter ett ras påverkar kursen hur mycket pengar du kan ta ut. Därför kan två sparare få olika resultat trots att de varit med om samma börsår.
Sparhorisonten avgör hur mycket risk du kan ta
Pengar som du snart behöver, exempelvis till en kontantinsats, har kort tid på sig att återhämta sig efter en börsnedgång. Därför kan det vara klokt att hålla dem skilda från pengar som du kan låta vara investerade länge.
För pengar som ska användas långt senare finns mer tid att hantera svängningar, men en lång sparhorisont är ingen garanti för vinst. Jämför också risken bakom den avkastning som erbjuds: ju högre ränta du får när du sparar, desto större är risken kan vara en användbar tumregel, men den gäller inte utan undantag.
När ett planerat uttag närmar sig kan du se över hur stor del av pengarna som får vara beroende av börsens utveckling. Det är när du behöver pengarna, och hur stor förlust du kan tåla, som bör styra risken. Behöver du dela upp pengarna efter olika mål? Börja med frågan om du ska spara eller placera dem.
Vad är lärdomen?
Ränta på ränta behöver tid för att få effekt. Börsen kan ge högre avkastning än ett sparkonto, men vägen dit är ojämn och resultatet osäkert. Exemplet med börsraset visar något smalare och mer intressant: för en enda investering som lämnas orörd ändrar ordningen på avkastningsåren inte slutvärdet. Så snart du börjar sätta in eller ta ut pengar kan ordningen däremot spela roll.