Bilen havererar och du behöver den för att komma till jobbet. En tand går sönder. Värmepannan stannar mitt i vintern. Något oväntat har hänt, det måste lösas och du har ingen buffert. Att du borde ha sparat tidigare hjälper inte just nu. Frågan är vad du kan göra i dag för att lösa situationen utan att göra nästa månad ännu svårare.
Börja med att skilja på tre saker: vad som måste åtgärdas omedelbart, vad du själv behöver betala och när pengarna faktiskt måste fram. Du kan behöva lösa problemet i dag utan att hela kostnaden måste betalas i dag.
1. Begränsa skadan och ta reda på vad som är akut
När något går sönder är det lätt att tänka att hela problemet måste lösas på en gång. Men den omedelbara åtgärden och den slutliga lösningen kan vara två olika saker.
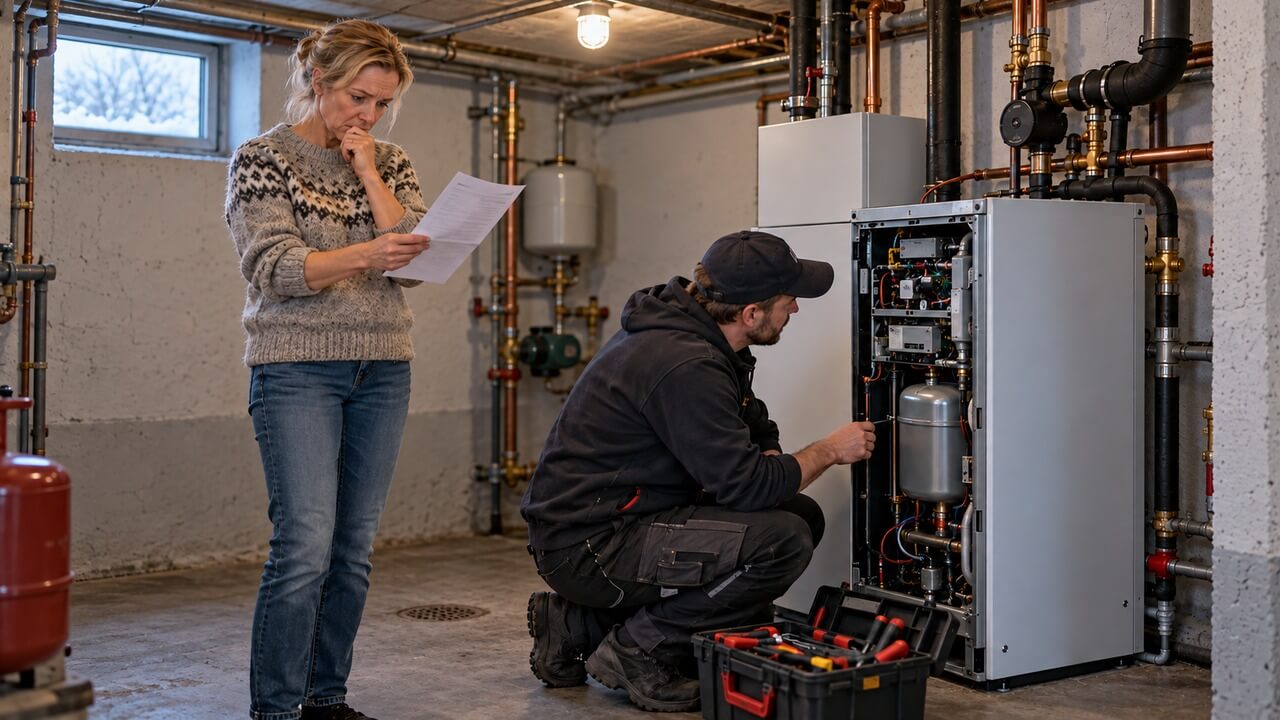
En vattenläcka måste stoppas snabbt. Att återställa alla ytskikt kan ske senare. En trasig värmepanna kan behöva felsökas innan du vet om den behöver repareras eller bytas ut. Hos tandläkaren kan du fråga vilka delar av behandlingen som behöver göras direkt och vilka som kan planeras till senare.
Be den som ska hjälpa dig att svara på tre frågor:
- Vad måste göras nu för att situationen inte ska förvärras?
- Finns det en tillfällig lösning som är säker och fungerar?
- Vad kostar den akuta åtgärden jämfört med hela arbetet?
Be om ett skriftligt kostnadsförslag och kom överens om att företaget kontaktar dig innan det gör ytterligare arbete som kostar mer.
Om bilen behövs för jobbet kan även några dagars samåkning eller en lånad bil ge tid att undersöka reparationsalternativen. En tillfällig lösning behöver inte vara perfekt för att vara värdefull.
2. Kontrollera om du verkligen ska betala hela kostnaden
Innan du börjar leta efter pengar behöver du undersöka om kostnaden helt eller delvis kan täckas på annat sätt.
Beroende på vad som hänt kan det vara aktuellt med:
- Ersättning från en försäkring.
- Garanti eller reklamation av en vara eller tidigare reparation.
- Ansvar hos hyresvärden eller bostadsrättsföreningen.
- Tandvårdsstöd som påverkar vad du själv ska betala.
Kontakta försäkringsbolaget tidigt om skadan kan omfattas av en försäkring. Fråga hur du ska gå vidare, vad du behöver dokumentera och om bolaget vill anvisa en reparatör. Vidta samtidigt nödvändiga åtgärder för att begränsa skadan.
Räkna inte med att försäkringen betalar allt. Självrisk, åldersavdrag och undantag kan innebära att en del av kostnaden blir din. Fråga också när ersättningen kan komma och om företaget kan få betalt direkt från försäkringsbolaget.
Du kan läsa mer om försäkringens roll i vår artikel om hemförsäkring i praktiken.
3. Försök köpa tid innan du lånar pengar snabbt
Nästa samtal bör ofta gå till företaget som ska ha betalt.
Fråga när betalningen senast måste vara gjord. Undersök om du kan få ett senare förfallodatum eller dela upp betalningen. Det kan kännas obekvämt att berätta att pengarna inte räcker, men du behöver inte redogöra för hela din privatekonomi.
Du kan exempelvis säga:
”Jag behöver få det här åtgärdat, men kan inte betala hela beloppet direkt. Kan vi komma överens om betalning efter nästa lön eller en avbetalningsplan? Vad blir den sammanlagda kostnaden?”
Be att få överenskommelsen skriftligt.
Kontrollera alltid ränta och avgifter. En delbetalning är inte automatiskt billigare än ett lån. Även ett erbjudande som kallas räntefritt kan innehålla uppläggningsavgift och månadsavgifter.
Ett senare förfallodatum hjälper dessutom bara om du faktiskt kommer att kunna betala då. Om nästa lön redan behövs till hyra, mat och andra räkningar flyttar du annars bara problemet framåt.
Räkna ut hur mycket pengar som faktiskt saknas
När du vet vad som måste göras och när betalningen ska ske kan du räkna på underskottet.
Anta att en akut reparation kostar 12 000 kronor. Du kan använda 2 000 kronor utan att äventyra nödvändiga utgifter. Ytterligare 3 000 kronor kan du betala efter nästa lön, och företaget accepterar att vänta med den delen.
Då är det omedelbara underskottet 7 000 kronor, inte 12 000 kronor.
Undersök om hela eller delar av glappet kan täckas genom att exempelvis sälja något du kan avvara eller få hjälp av en närstående. Om hjälpen är ett lån bör ni skriva ner belopp, återbetalning och eventuell ränta.
Räkna bara med pengar du vet kommer att finnas tillgängliga i tid. En annons på en osåld cykel betalar ingen verkstadsräkning.
Om du måste låna – låna till glappet
Ibland återstår ett lån som den lösning som faktiskt fungerar. Då behöver du både veta hur mycket som saknas och hur återbetalningen ska rymmas i ekonomin.
Utgå från det nödvändiga beloppet. Ett erbjudande om att låna mer ger också en större skuld att betala tillbaka.
Börja gärna med att fråga din vanliga bank vilka möjligheter som finns. Om du undersöker andra alternativ finns jämförelsesidor som Hittasmslån, men granska alltid långivarens personliga erbjudande och villkor. Att ett lån kan betalas ut snabbt säger inget om hur billigt det är.
Kontrollera också skillnaden mellan snabbt besked och faktisk utbetalning. Fråga när pengarna kan finnas på ditt konto och om ytterligare underlag behövs.
Själva jämförelsen av ränta, avgifter och återbetalningstid går vi igenom i guiden Jämföra låneerbjudanden – vilket lån blir billigast?.
Finns det pengar till återbetalningen?
Skriv ner hur mycket du har kvar varje månad efter nödvändiga utgifter och befintliga betalningar. Det är det utrymmet som ska räcka till det nya lånet.
Om ekonomin redan går minus en vanlig månad löser ett nytt lån inte underskottet. Då får du både den ursprungliga bristen och ytterligare en betalning.
Det är skillnad mellan en engångsutgift i en ekonomi som annars fungerar och en akut utgift ovanpå återkommande betalningsproblem.
Om du varken kan betala eller få ett rimligt lån
Ta kontakt med dem du är skyldig pengar innan förfallodagen om det går. Berätta vad du kan betala och be om en lösning. Fortsätt inte med nya låneansökningar utan att först undersöka varför återbetalningen inte fungerar.
När pengarna inte räcker till allt behöver boende, el, mat och nödvändiga mediciner prioriteras. Kontakta samtidigt övriga företag och långivare om de betalningar du inte klarar.
Kommunens budget- och skuldrådgivning är kostnadsfri och kan hjälpa dig att få överblick, prioritera och diskutera möjliga lösningar. Den betalar däremot inte dina räkningar.
Om du saknar pengar till grundläggande behov kan du kontakta socialtjänsten i din kommun och ansöka om ekonomiskt bistånd. Rätten till stöd prövas individuellt. Om situationen är akut, säg det när du tar kontakt.
Har du redan flera skulder och inte får ett samlingslån finns fler vägar att undersöka i vår artikel om alternativ till samlingslån.
När det akuta är löst
När du vet vad händelsen kostar och hur den ska betalas kan du planera för tiden efteråt.
Om du har behövt låna blir första uppgiften att få återbetalningen att fungera. När ekonomin tillåter kan du samtidigt börja bygga en liten reserv. Ett första mål kan vara att nästa oväntade utgift åtminstone delvis ska kunna betalas med egna pengar.
Hur du kan väga sparande mot återbetalning av lån går vi igenom i artikeln om att amortera eller spara.