Har du bestämt dig för att undersöka ett samlingslån? Då behöver du börja med de lån du redan har. Skriv upp vad som återstår att betala, ta reda på hur de ska lösas och jämför sedan ett konkret erbjudande med din nuvarande situation. Här går vi igenom arbetet steg för steg.
Vill du först avgöra om ett samlingslån passar dig kan du läsa vår guide om att slå ihop lån. Den här artikeln handlar om hur du går till väga.
1. Samla uppgifter om alla lån och krediter
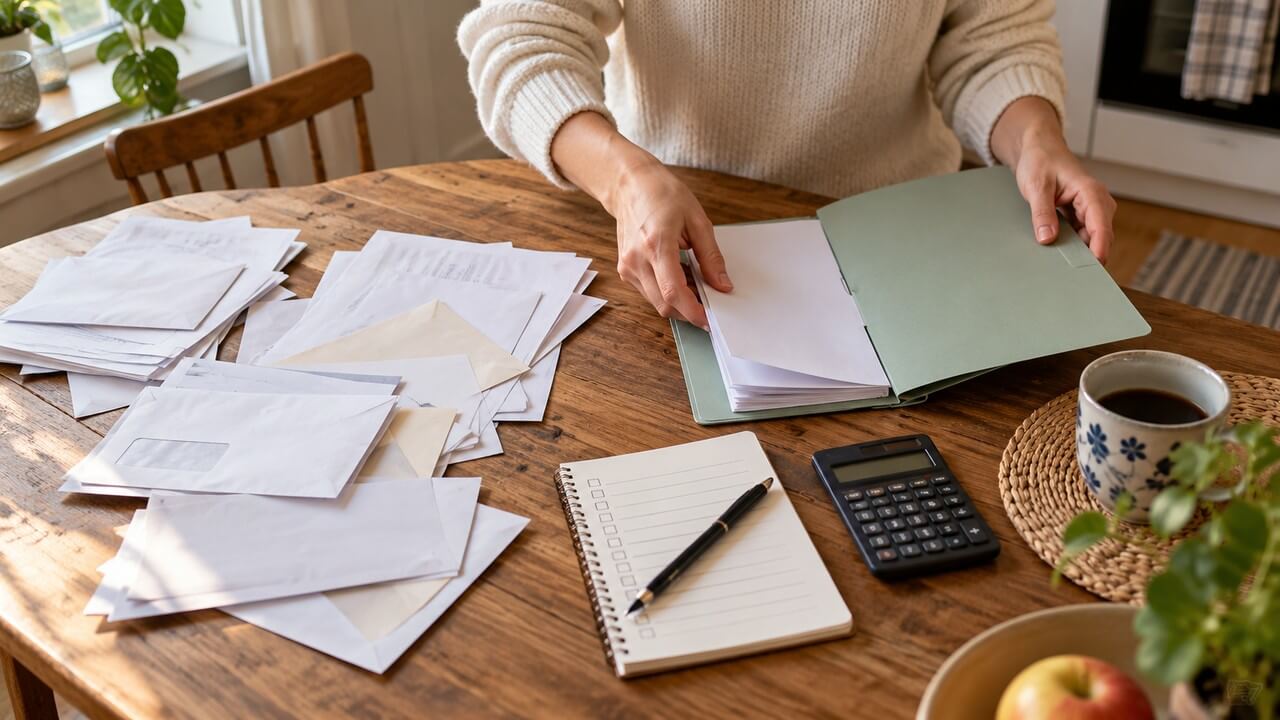
Gå igenom internetbanken, kreditkort, avbetalningar och kontokrediter. Skriv upp följande för varje skuld:
- Vem du är skyldig pengar
- Hur mycket som återstår att betala
- Ränta och eventuella avgifter
- Vad du betalar varje månad
- När skulden beräknas vara slutbetald
Ta även med krediter som är lätta att glömma, till exempel delbetalningar på köp. När allt finns på samma lista ser du både hur stor skulden är och vilka lån som kostar mest. Vill du börja med att försöka förbättra dina nuvarande villkor finns fler möjligheter i vår artikel om att sänka räntan och minska lånekostnaderna.
2. Ta reda på vad det kostar att lösa skulderna
Beloppet på den senaste fakturan behöver inte vara exakt det belopp som krävs för att avsluta lånet i dag. Kontakta varje långivare och be om ett aktuellt lösenbelopp för ett visst datum. Fråga också hur betalningen ska märkas så att den hamnar rätt.
Har du ett lån med bunden ränta bör du kontrollera om det tillkommer en kostnad för att lösa det i förtid. För lån utan bindningstid får kreditgivaren inte kräva ersättning enbart för att du betalar tillbaka i förtid.
Summera lösenbeloppen. Det är summan du behöver utgå från när du undersöker ett nytt lån. Undvik att lägga på pengar för andra utgifter: då växer skulden samtidigt som du försöker få ned den.
3. Ansök och granska erbjudandet
Du kan vända dig direkt till en bank eller använda en låneförmedlare. Hos exempelvis Lån & Spar Bank kan du ansöka om att samla lån och krediter. Ett annat alternativ är att ansöka om ett samlingslån genom låneförmedlaren Mystep. En ansökan innebär att din betalningsförmåga prövas; den ränta du faktiskt erbjuds kan därför skilja sig från räntan i marknadsföringen.
Tacka inte ja förrän du har granskat erbjudandet. Kontrollera den effektiva räntan, avgifterna, månadsbetalningen, återbetalningstiden och det totala beloppet att betala. Jämför med dina nuvarande skulder och fråga dig om en lägre månadsbetalning beror på bättre villkor eller bara på att betalningarna sprids över fler år.
Får du avslag, eller ett erbjudande som inte förbättrar situationen, behöver du inte gå vidare med lånet. I vår artikel om alternativ till samlingslån går vi igenom andra vägar.
4. Lös de gamla lånen
Fråga den nya långivaren hur utbetalningen går till. Betalar långivaren dina gamla skulder direkt, eller får du pengarna och måste göra betalningarna själv? Kontrollera också när pengarna betalas ut och att lösenbeloppen fortfarande gäller då.
Om du gör betalningarna själv: använd uppgifterna från respektive kreditgivare och spara bekräftelserna. Fortsätt bevaka gamla fakturor tills du vet att varje skuld är helt betald. En missad restpost eller en betalning med fel referens kan annars lämna kvar en skuld trots att det nya lånet har börjat löpa.
5. Kontrollera saldot och avsluta krediter du inte behöver
Logga in hos de gamla långivarna eller begär en bekräftelse på att saldot är noll. Kontrollera också om kontot har avslutats. Att betala av ett kreditkort eller en kontokredit betyder inte alltid att själva kreditutrymmet försvinner.
Om du inte tänker använda krediten igen, be kreditgivaren avsluta den och spara bekräftelsen. Annars är det lätt att använda den på nytt och snart ha både samlingslånet och nya skulder. Vi skriver mer om hur du bryter den utvecklingen i fem sätt att undvika skuldfällan.
6. Lägg in det nya lånet i din budget
Nu återstår en månadsbetalning i stället för flera. Lägg in förfallodagen i din budget och kontrollera efter första betalningen att allt stämmer. Om du kan betala mer än minimibeloppet, undersök vad extra amortering skulle betyda för tiden tills lånet är återbetalt.
Själva bytet av lån gör dig inte skuldfri. Det händer först när skulden minskar månad för månad utan att nya krediter fylls på. Behöver du en bredare plan för det arbetet finns vår guide om att bli skuldfri steg för steg.
Om pengarna inte räcker till nödvändiga utgifter och lånebetalningar: kontakta långivarna och kommunens budget- och skuldrådgivning tidigt. Rådgivningen är kostnadsfri och kan hjälpa dig att få överblick och prioritera skulderna.