Du köper något i dag, betalar nästa månad och använder det i flera år. När uppstår egentligen kostnaden? Skillnaden mellan kostnad, utgift och utbetalning handlar om tre saker: vad du köper, när pengarna lämnar kontot och när det du köpt förbrukas.
I vardagen använder vi ofta orden som om de betydde samma sak. Inom ekonomi, redovisning och revision beskriver de däremot olika delar av en affär. Att förstå skillnaden hjälper dig att bedöma både företagets resultat och vad den egna ekonomin faktiskt klarar av.
Skillnaden mellan kostnad, utgift och utbetalning
Begreppen kan sammanfattas så här:
- Utgift: beloppet för en vara eller tjänst som du köper.
- Utbetalning: pengarna som lämnar kassan eller bankkontot när du betalar.
- Kostnad: värdet av de resurser som förbrukas under en viss period.
Utgiften hör alltså ihop med anskaffningen, utbetalningen med betalningen och kostnaden med förbrukningen. De kan inträffa samtidigt, men behöver inte göra det.
Tänk exempelvis på ett företag som köper en maskin. Företaget får en faktura, betalar den senare och använder sedan maskinen under flera år. Ett enda inköp ger därmed upphov till en utgift, en utbetalning och kostnader som fördelas över tiden.
Vad är en utgift?
En utgift uppstår när du anskaffar en vara eller tjänst. Det handlar om själva inköpet och beloppet du ska betala, oavsett när betalningen sker.
Om ett företag köper material för 20 000 kronor på faktura har det gjort ett inköp med en utgift på 20 000 kronor. Att pengarna fortfarande finns kvar på bankkontot förändrar inte utgiften. Företaget har i stället en skuld till leverantören.
När du handlar privat fungerar grundtanken likadant. Köper du en soffa för 15 000 kronor blir inköpet inte mindre för att betalningen delas upp på flera månader. Avbetalningen förändrar betalningsplanen, medan priset för soffan fortfarande är detsamma. Ränta och avgifter kan dessutom tillkomma.
Vad är en utbetalning?
En utbetalning sker när pengar faktiskt lämnar kassan eller bankkontot.
Betalar företaget materialfakturan nästa månad sker utbetalningen då. Betalar du soffan direkt med ett bankkort ligger inköpet och betalningen däremot nära varandra i tid.
Utbetalningar är särskilt viktiga när du vill veta om pengarna kommer att räcka. Ett bankkonto kan inte betala en faktura med framtida vinster eller ett föremåls återstående användningstid. Pengarna måste finnas när betalningen ska göras.
Det är därför företag behöver planera sina betalningar, även när verksamheten verkar lönsam.
Vad är en kostnad?
En kostnad hör till den period då en resurs förbrukas eller används. Inom redovisningen brukar man därför säga att en kostnad är en periodiserad utgift.
Material som används i ett uppdrag blir en kostnad när det förbrukas. En maskin som används under flera år kan däremot ge upphov till kostnader genom avskrivningar under flera år.
Det är också därför ett stort inköp inte alltid innebär en lika stor kostnad direkt. Företaget kan ha bytt pengar mot en tillgång som fortfarande har ett värde och ska användas framöver.
Fördelningen över tiden hjälper till att visa vad verksamheten har förbrukat under respektive period, snarare än enbart vad den har betalat.
Exempel: en maskin ger tre olika ekonomiska händelser
Anta att ett företag köper en maskin för 120 000 kronor i början av januari. Maskinen tas i bruk direkt och fakturan betalas i februari.
Företaget bedömer att maskinen ska användas i fem år och därefter sakna restvärde. För enkelhetens skull bortser vi från moms och antar att utgiften fördelas jämnt genom avskrivningar.
Då blir skillnaden:
- Utgift: 120 000 kronor vid anskaffningen i januari.
- Utbetalning: 120 000 kronor när fakturan betalas i februari.
- Kostnad: 24 000 kronor per år under fem år.
Företaget behöver alltså kunna betala hela fakturan i februari, trots att årets avskrivningskostnad bara är 24 000 kronor.
Trots att företaget betalar hela beloppet på 120 000 kronor i februari belastas årets resultat bara med 24 000 kronor i avskrivningskostnad. Därefter belastas resultatet med ytterligare 24 000 kronor per år under de fyra följande åren, trots att maskinen redan är betald.
Avskrivningen är en redovisningsmässig fördelning av anskaffningsvärdet. Den behöver inte motsvara exakt hur maskinens försäljningsvärde förändras från år till år.
Exempel: När utgift, utbetalning och kostnad sammanfaller
Alla inköp behöver inte delas upp över flera år. Ibland ligger inköpet, betalningen och förbrukningen så nära varandra att skillnaden mellan begreppen knappt märks.
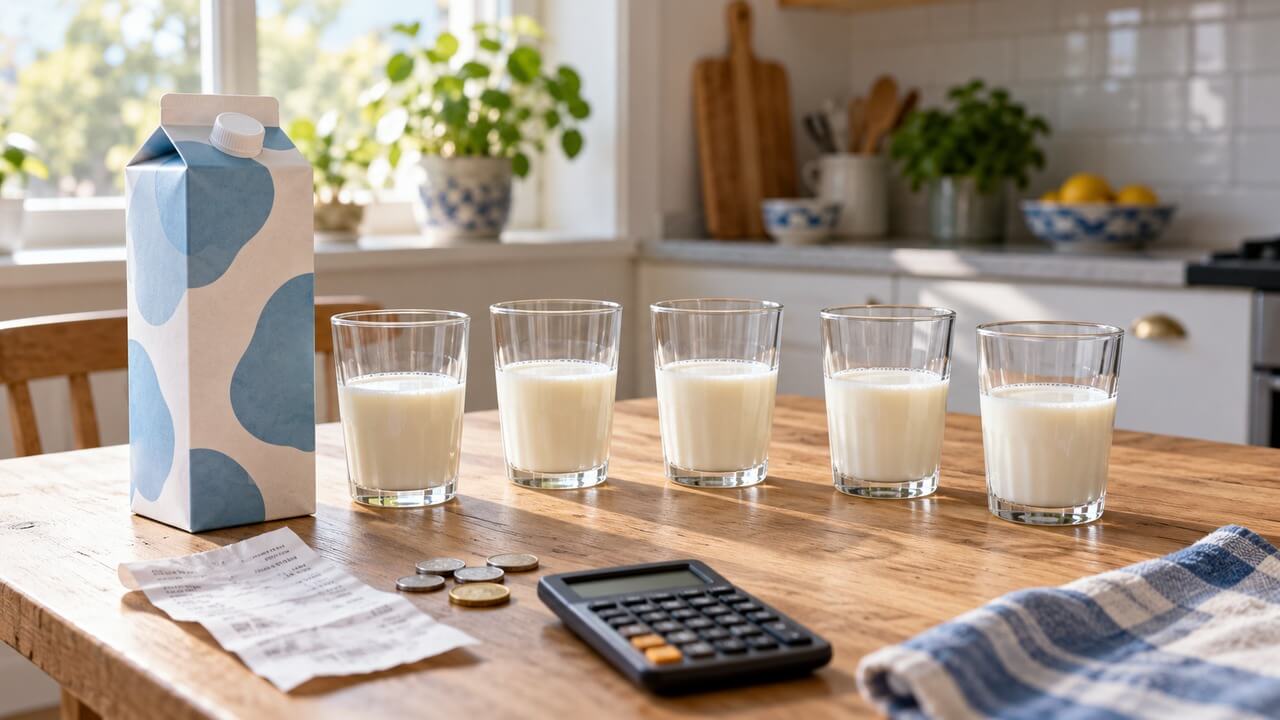
Anta att du köper en liter mjölk och betalar direkt. Då uppstår både utgiften och utbetalningen vid köpet.
Mjölken räcker till fem glas. Rent teoretiskt skulle du kunna fördela kostnaden mentalt med en femtedel varje gång du dricker ett glas. Mjölken som står kvar i kylskåpet är ju ännu inte förbrukad.
Men så detaljerat gör knappast någon sin hushållsbudget. Du räknar hela beloppet som en matkostnad när du handlar. Förbrukningen sker snart, beloppet är litet och uppdelningen skulle tillföra mer arbete än nytta.
I praktiken behandlar du alltså utgiften, utbetalningen och kostnaden som om de sammanföll. Skillnaden blir betydligt viktigare när du köper något dyrt som ska användas under lång tid, som maskinen i exemplet ovan.
Kan en kostnad uppstå före betalningen?
Ja. Betalningen behöver inte komma först.
Om ett företag använder en lokal i december men betalar hyran i januari hör hyreskostnaden till december. Betalningen sker däremot i januari.
Det omvända är också möjligt. En tjänst kan betalas i förskott men användas senare. Då lämnar pengarna kontot innan tjänsten har förbrukats.
Betalningsdatumet avgör alltså inte ensamt vilken period kostnaden tillhör. Exakt hur ett företag ska hantera periodiseringar och avskrivningar beror på tillämpliga redovisningsregler och eventuella förenklingsregler.
Amortering är en utbetalning, men ingen kostnad
En viktig skillnad i privatekonomin gäller lån. När du amorterar lämnar pengar ditt konto, men samtidigt minskar skulden med samma belopp. Amorteringen är därför en utbetalning, inte en kostnad.
Räntan är däremot en kostnad för att låna pengarna.
Om du en månad betalar 4 000 kronor i amortering och 2 000 kronor i ränta:
- lämnar sammanlagt 6 000 kronor kontot,
- minskar skulden med 4 000 kronor,
- är räntekostnaden 2 000 kronor, före eventuell skatteeffekt.
Hela betalningen måste rymmas i månadsbudgeten, även om bara en del är en kostnad. Det är en viktig utgångspunkt när du funderar på om du ska amortera eller spara.
Därför kan ett företag gå med vinst och ändå sakna pengar
Resultat och pengar på kontot är två olika saker.
Ett företag kan exempelvis ha gjort stora investeringar, amorterat lån eller ännu inte fått betalt av sina kunder. Då kan det finnas för lite pengar för kommande betalningar, trots att resultaträkningen visar vinst.
En resultatbudget handlar om intäkter och kostnader. En likviditetsbudget följer i stället inbetalningar och utbetalningar och visar hur pengarna väntas räcka över tiden.
Läs gärna mer om likviditet och soliditet om du vill förstå skillnaden mellan betalningsförmåga och ekonomisk styrka.
Så använder du skillnaden i din privatekonomi
Du behöver inte föra företagets sorts redovisning för ditt hushåll. Däremot är det användbart att skilja mellan vad något kostar över tiden och vad du behöver betala en viss månad.
En årsbetalning på 12 000 kronor för en tjänst som används jämnt under året motsvarar exempelvis 1 000 kronor per månad i din planering. Men betalar du allt i januari behöver det ändå finnas 12 000 kronor på kontot då.
Samma resonemang hjälper vid större köp. En bil som är färdigbetald kan fortfarande minska i värde. En bil på avbetalning kan samtidigt ha en månadsbetalning som säger ganska lite om den totala kostnaden för att äga den.
När du gör en hushållsbudget behöver du därför både planera för betalningarna och skapa utrymme för sådant som kommer mer sällan. Om du lägger undan pengar varje månad till en årsräkning ska du också undvika att räkna både överföringen till ditt eget sparkonto och den senare betalningen som två separata konsumtionsutgifter.
Ett enkelt sätt att hålla isär begreppen är att ställa tre frågor:
- Utgift: Vad köpte jag och till vilket belopp?
- Utbetalning: När lämnar pengarna kontot?
- Kostnad: När förbrukas det jag köpte?
Då blir det lättare att förstå varför ett inköp, en betalning och en kostnad ibland är samma belopp samma dag – och ibland beskriver helt olika delar av ekonomin.