En kontokredit ger dig möjlighet att låna pengar upp till en bestämd kreditgräns. Du behöver inte använda hela beloppet på en gång och betalar normalt ränta på den del av krediten som faktiskt utnyttjas. En onlinekredit fungerar ofta på ungefär samma sätt, men ansökan, uttagen och hanteringen sker digitalt.
Skillnaden mellan kontokredit och onlinekredit är därför inte alltid så tydlig som namnen antyder. Onlinekredit är snarare ett marknadsföringsbegrepp än en bestämd typ av lån. För konsumenten är villkoren viktigare än vad kreditgivaren väljer att kalla produkten.
Vad är en kontokredit?
En kontokredit är ett i förväg beviljat kreditutrymme. Om kreditgränsen är 30 000 kronor kan du exempelvis använda 5 000 kronor nu och ytterligare 25 000 kronor senare. När du betalar tillbaka skulden blir motsvarande belopp vanligtvis tillgängligt att använda igen.
Det skiljer kontokrediten från ett vanligt privatlån, där hela lånebeloppet normalt betalas ut vid ett och samma tillfälle. Ett privatlån har dessutom oftast en bestämd återbetalningsplan och en tydlig dag då lånet ska vara slutbetalt.
Kontokrediter förekommer i två huvudsakliga former:
- En traditionell kontokredit som är kopplad direkt till ett bankkonto.
- Ett separat kreditkonto där pengar kan föras över till ditt vanliga konto vid behov.
Den traditionella formen är särskilt vanlig bland företag och kallas även checkkredit. Digitala kreditkonton erbjuds framför allt till privatpersoner.
Vad menas med onlinekredit?
En onlinekredit är vanligtvis en kontokredit eller ett kreditkonto som ansöks om och hanteras på nätet. När krediten har beviljats kan du göra uttag upp till kreditgränsen. Pengarna förs då över till ditt bankkonto och ränta börjar beräknas på det utnyttjade beloppet.
Begreppet säger däremot inte särskilt mycket om kreditens kostnad eller villkor. Två onlinekrediter kan ha helt olika räntor, avgifter, kreditgränser och återbetalningsregler. Att ansökan är snabb och digital innebär inte automatiskt att krediten är billig eller fördelaktig.
En onlinekredit kan alltså beskrivas som ett sätt att erbjuda och hantera en kredit, snarare än som en helt egen låneform.
Vad är skillnaden mellan kontokredit och onlinekredit?
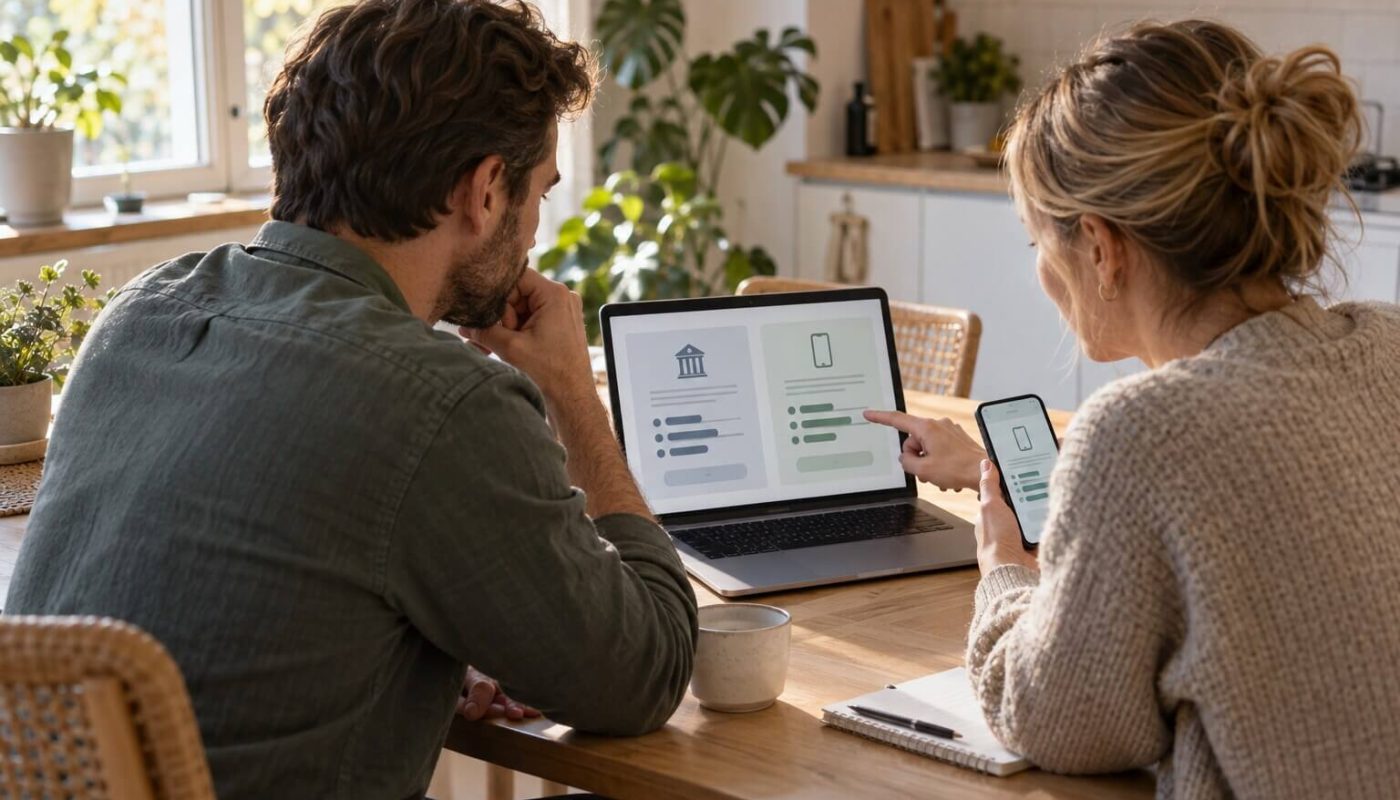
Den korta förklaringen är att en onlinekredit ofta är en typ av kontokredit. Båda ger tillgång till ett kreditutrymme som kan användas helt eller delvis och som vanligtvis kan utnyttjas på nytt efter återbetalning.
Skillnaderna brukar i stället ligga i hur krediten är uppbyggd:
- En traditionell kontokredit kan vara direkt kopplad till ett bankkonto.
- En onlinekredit hanteras normalt genom kreditgivarens webbplats eller app.
- En bankanknuten kontokredit kan ha en årsavgift eller kreditlimitavgift.
- En onlinekredit kan i stället ha uttagsavgifter, aviavgifter eller månadsavgifter.
- Villkoren för hur snabbt skulden måste betalas tillbaka kan variera kraftigt.
Det går därför inte att säga att den ena formen alltid är billigare än den andra. Varje erbjudande måste bedömas utifrån effektiv ränta, avgifter, återbetalningstid och det totala beloppet att betala.
Kontokredit för privatpersoner och företag
Ordet kontokredit används både för krediter till privatpersoner och för företagsfinansiering. Det kan skapa förvirring eftersom produkterna fyller delvis olika funktioner.
För ett företag är en kontokredit eller checkkredit normalt kopplad till företagskontot. Den kan användas för att hantera tillfälliga skillnader mellan inkomster och utgifter, exempelvis när löner och leverantörsfakturor ska betalas innan kundernas betalningar har kommit in.
En kontokredit för privatpersoner är oftare ett separat kreditkonto. Kunden kan göra uttag när pengar behövs och därefter betala tillbaka skulden månadsvis. Den formen kan likna både ett kreditkort och ett mindre privatlån, men pengarna används inte nödvändigtvis för ett bestämt köp.
Den som jämför kontokrediter bör därför först kontrollera om erbjudandet gäller privatpersoner eller företag. Sökresultat på kontokredit innehåller ofta båda varianterna.
Kontokredit eller privatlån – vad är skillnaden?
Den största skillnaden är att privatlånet normalt betalas ut i sin helhet och har en fastställd återbetalningsplan. Kontokrediten är mer flexibel: du väljer själv när och hur mycket av kreditutrymmet du vill använda.
Flexibiliteten kan vara praktisk, men den har också en baksida. Eftersom återbetalade pengar blir tillgängliga igen är det lätt att fortsätta göra nya uttag. Krediten kan därmed leva kvar under lång tid, även om varje enskilt uttag är ganska litet.
Ett privatlån kan passa bättre för en större, planerad utgift där du vet hur mycket pengar som behövs. Den som vill jämföra privatlån kan kontakta flera banker på egen hand eller använda en låneförmedlare. Här kan du läsa mer om vad en låneförmedlare är och hur tjänsten fungerar. Även när flera erbjudanden samlas in bör du själv jämföra effektiv ränta, avgifter, återbetalningstid och total kostnad.
En kontokredit är snarare konstruerad för tillfälliga och varierande behov. Inget av alternativen bör användas utan att du först har räknat på hela kostnaden och försäkrat dig om att återbetalningen ryms i ekonomin.
Kontokredit eller kreditkort?
Både ett kreditkort och en kontokredit ger tillgång till pengar upp till en bestämd kreditgräns. Den viktigaste skillnaden är hur krediten används.
Ett kreditkort är ett betalningsmedel. Du använder kortet vid köp eller uttag och transaktionerna samlas normalt på en månadsfaktura. Många kreditkort har en räntefri period om hela fakturan betalas senast på förfallodagen. Om skulden delas upp börjar ränta tas ut enligt kortets villkor. Vid kontantuttag kan både ränta och särskilda uttagsavgifter tillkomma direkt.
En traditionell kontokredit är i stället kopplad till ett bankkonto och gör det möjligt för saldot att gå minus upp till den beviljade kreditgränsen. En digital kontokredit eller onlinekredit kan fungera annorlunda: då förs det uttagna beloppet ofta över från ett separat kreditkonto till ditt vanliga bankkonto.
I båda fallen betalar du för den utnyttjade krediten, men räntor och avgifter kan beräknas på olika sätt. Jämför därför den effektiva räntan, eventuella års- och uttagsavgifter samt villkoren för återbetalning.
Räntan är bara en del av kostnaden
Det är lätt att titta på den nominella räntan och missa andra kostnader. En kontokredit kan bland annat ha:
- uppläggningsavgift
- uttagsavgift
- aviavgift
- månadsavgift
- årsavgift eller avgift för kreditutrymmet
- dröjsmålsränta och påminnelseavgifter
Därför är den effektiva räntan ett bättre jämförelsemått. Den räknar in både ränta och obligatoriska avgifter och visar kreditens kostnad som en årlig procentsats.
Kontrollera också det totala beloppet att återbetala. En låg månadsbetalning kan se lockande ut, men om skulden betalas av långsamt kan den sammanlagda kostnaden bli hög.
Nya regler begränsar kostnaderna
För konsumentkrediter som tecknats från och med den 1 mars 2025 gäller ett räntetak. Krediträntan och dröjsmålsräntan får inte vara högre än den aktuella referensräntan plus 20 procentenheter.
Det finns också ett kostnadstak. Som konsument ska du normalt inte behöva betala mer i räntor och avgifter än det belopp du har lånat. För en kontokredit beräknas kostnadstaket emellertid för varje enskilt utnyttjande av krediten. Flera uttag kan därför få var sitt kostnadstak.
Reglerna ger ett bättre skydd, men de gör inte automatiskt kontokrediter billiga. En laglig kredit kan fortfarande bli en mycket dyr lösning, särskilt om skulden ligger kvar länge eller om nya uttag görs efter hand.
När kan en kontokredit bli ett problem?
Den största risken är att krediten börjar användas som en permanent del av hushållsekonomin. Om pengarna varje månad tar slut och kreditkontot används för mat, räkningar eller andra löpande utgifter har ett tillfälligt lån blivit ett återkommande underskott.
Var särskilt försiktig om du:
- behöver låna för att betala andra lån
- bara klarar kreditgivarens lägsta månadsbetalning
- gör nya uttag direkt efter en återbetalning
- saknar en plan för när skulden ska vara borta
- inte vet hur mycket du sammanlagt betalar i ränta och avgifter
I ett sådant läge löser en ny onlinekredit sällan grundproblemet. Börja i stället med att göra en budget, minska kostnader där det är möjligt och kontakta kreditgivaren innan betalningar missas. Kommunens budget- och skuldrådgivning erbjuder kostnadsfri hjälp.
Kontrollera detta innan du ansöker
En kontokredit kan se enkel ut eftersom du bara behöver betala för den del du använder. Innan du tecknar avtalet bör du ändå kontrollera:
- den effektiva räntan
- samtliga fasta och rörliga avgifter
- kreditgränsen
- det lägsta beloppet att betala varje månad
- hur lång tid återbetalningen kan ta
- vad som händer vid en försenad betalning
- om krediten kan avslutas utan extra kostnad
- hur mycket ett realistiskt uttag kostar totalt
Jämför alltid flera alternativ och utgå från samma belopp och återbetalningstid. Annars kan en kredit med låg annonserad ränta framstå som billigare trots att avgifterna gör den dyrare.
Flexibilitet kan bli dyrt
Kontokredit och onlinekredit kan ge snabb tillgång till pengar när en oväntad utgift uppstår. Men flexibiliteten innebär också att skulden saknar samma tydliga slutpunkt som ett vanligt lån. Möjligheten att göra nya uttag kan göra det svårare att bli helt skuldfri.
Det viktigaste är därför inte vad krediten kallas, utan vad den kostar, hur återbetalningen fungerar och om du verkligen behöver den. Läs villkoren, jämför den effektiva räntan och bestäm redan före det första uttaget hur skulden ska betalas tillbaka.