Att lära barn pengars värde börjar ofta med något de verkligen vill ha. Ett eget sparmål gör sambandet mellan arbete, pengar och prioriteringar konkret. För mig började det med en bandspelare och slutade med en julklapp som jag fortfarande minns flera decennier senare.
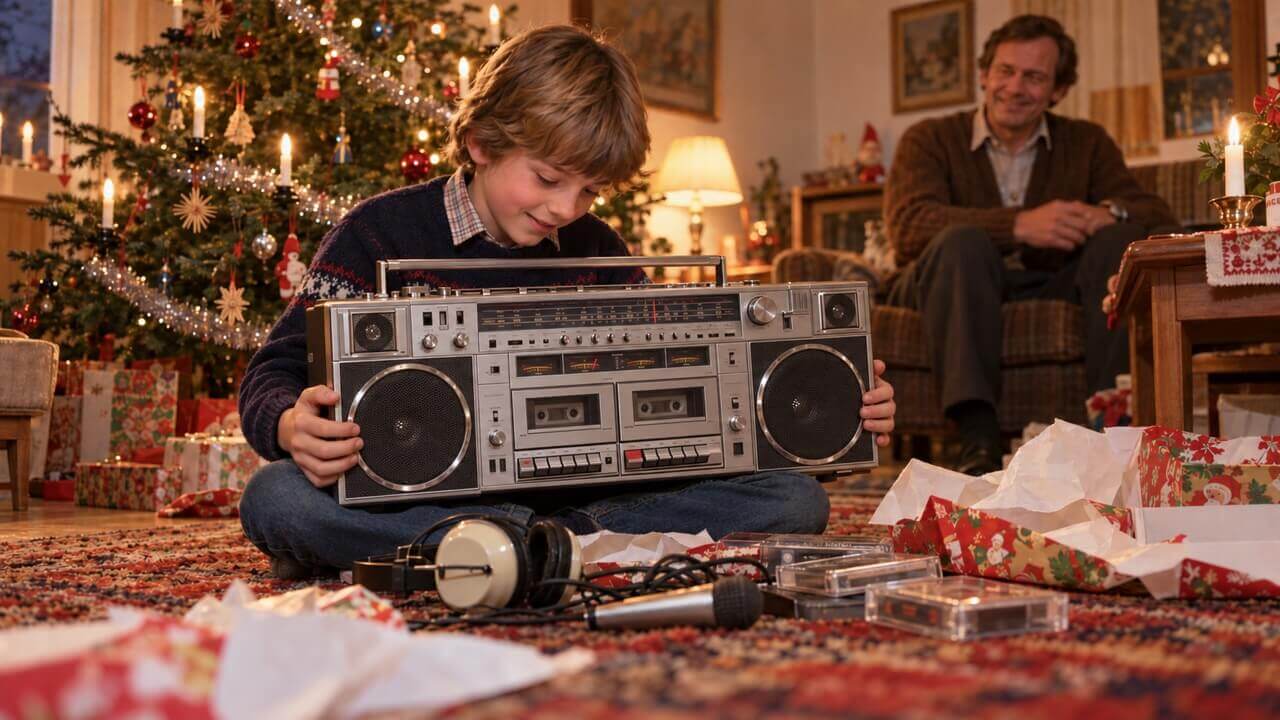
Jag var elva år och hade bestämt mig för en särskild modell. Jag hade klippt gräs och skottat snö. Farmor och farfar hade också gett mig pengar för bra betyg i skolan – så gammal är jag. Pengarna hade samlats ihop, lite i taget, och strax före jul hade jag äntligen nått målet. Nu skulle bandspelaren köpas.
Det fanns bara ett problem som jag inte kände till. Pappa hade tänkt ge mig just den i julklapp.
Han föreslog därför att vi skulle vänta till efter jul. I mellandagarna skulle det säkert bli rea, och då kunde jag kanske få den billigare. Det lät förnuftigt. Hade jag väntat så länge kunde jag vänta någon vecka till.
På julafton kom tomten med bandspelaren. Och med mikrofon, kassetter, hörlurar och en massa andra tillbehör som jag själv inte hade haft råd med.
Jag tror fortfarande att det är den bästa julklapp jag har fått. För jag visste precis vad den var värd.
Lära barn pengars värde genom egna erfarenheter
För mamma och pappa var bandspelaren ingen särskilt stor utgift. För mig motsvarade den ett antal klippta gräsmattor och skottade garageuppfarter.
Jag kunde översätta presenten till arbete. Jag visste hur lång tid det hade tagit att samla ihop pengarna, och jag hade hunnit fundera ordentligt på vad jag ville använda dem till.
Där, exakt där, lärde jag mig mycket om pengars värde.
Presenten betydde så mycket eftersom jag redan hade gjort resan från önskan till sparmål. Prislappen hade fått ett innehåll. Den bestod av tid, ansträngning och pengar som jag hade låtit bli att använda till annat.
Det är en erfarenhet som är värd att försöka ge barn och tonåringar, även om dagens önskelista oftare innehåller en mobiltelefon, en speldator eller något helt annat än en bandspelare med kassettfack.
De första egna pengarna behöver få betyda något
Sommarjobb, extrajobb och månadspeng kan ge en tonåring möjlighet att fatta egna ekonomiska beslut. Men det kräver också att det faktiskt finns något att bestämma över.
Om föräldrarna betalar alla önskade inköp och fyller på kontot så fort pengarna tar slut blir det svårt att förstå varför man ska planera. Då får valen sällan några konsekvenser.
Börja därför med att komma överens om vad de egna pengarna ska räcka till. Handlar det om nöjen, spel och spontanköp? Ska tonåringen också betala vissa kläder eller sitt mobilabonnemang? Vad står familjen för?
Ansvaret behöver passa både åldern och familjens förutsättningar. En trettonåring med en mindre månadspeng har andra möjligheter än en sjuttonåring med sommarjobb.
Det viktiga är att överenskommelsen är begriplig. Den som ska lära sig planera behöver veta vilka utgifter som väntar.
Hur mycket ska tonåringen spara?
Det finns ingen procentsats som passar alla. En tonåring som själv betalar flera vardagsutgifter kan inte jämföras rakt av med någon som får hela inkomsten över till nöjen och sparande.
Börja i stället med tre frågor:
- Vad behöver pengarna räcka till fram till nästa inkomst?
- Finns det något särskilt som tonåringen vill spara till?
- Hur mycket ska få användas fritt här och nu?
Anta att en tonåring har 1 000 kronor att fördela och att familjen betalar de nödvändiga vardagsutgifterna. Ett möjligt upplägg är 500 kronor till sådant som får köpas nu, 300 kronor till ett bestämt sparmål och 200 kronor till framtida behov.
Det är ett räkneexempel, ingen regel. Fördelningen behöver fungera i verkligheten och helst vara något som tonåringen själv är med och bestämmer.
Sparande blir också lättare att hålla fast vid om det finns utrymme att njuta av pengarna. Den första lönen får gärna innebära både ett steg mot framtiden och något roligt i dag.
Ett eget sparmål hjälper barn att förstå pengars värde
Min bandspelare gav sparandet en tydlig riktning. Jag visste vad jag ville ha och kunde följa hur avståndet till köpet minskade.
Samma sak kan fungera för en tonåring. Att ”spara pengar” är ganska abstrakt. Att spara till ett körkort, en konsert eller en egen dator är lättare att förstå.
Skriv ner vad målet kostar, hur mycket som redan finns och vad som återstår. Om det saknas 2 400 kronor och det går att lägga undan 400 kronor i månaden tar det sex månader att nå målet, utan att räkna med någon ränta.
Sedan går det att diskutera alternativen. Är det värt att vänta? Finns saken begagnad? Vill tonåringen försöka tjäna lite extra eller välja en billigare modell?
Låt samtalet få ta tid. En viktig del av erfarenheten är att själv väga alternativen mot varandra.
Egna inkomster lär tonåringen pengars värde
Den som har arbetat ihop sina första pengar får en ny måttstock för priser.
Ett köp kan plötsligt motsvara flera timmars arbete. Då blir det naturligt att fundera över om saken är värd ansträngningen.
Det behöver inte betyda att köpet ska undvikas. Tvärtom kan något man verkligen vill ha vara väl värt pengarna. Min bandspelare var det definitivt.
Men jämförelsen skapar en paus mellan lusten att köpa och själva inköpet. Det är en användbar vana även senare i livet, när inkomsterna och inköpen blir större.
Som förälder kan man hjälpa till genom att ställa frågor och räkna tillsammans. Försök däremot att undvika att värdera varje önskemål efter vad du själv tycker är viktigt. Det som känns onödigt för en vuxen kan vara ett genomtänkt och betydelsefullt köp för en tonåring.
Lär barn om pengar genom klassens gemensamma sparande
Alla barn har inte möjlighet att klippa gräs hos grannar eller hitta ett extrajobb. Men även ett gemensamt projekt kan göra sambandet mellan arbete och pengar tydligare.
När klassen sparar till en resa får eleverna se hur många aktiviteter eller sålda produkter som behövs för att betala bussen, boendet och maten. De kan också upptäcka att hela försäljningssumman inte blir kvar i kassan.
Det är samma tanke som i vår artikel om att tjäna pengar till klasskassan och lära barnen om ekonomi på vägen: barnen behöver själva få vara delaktiga.
Om föräldrarna sköter försäljningen på jobbet, tar hand om beställningarna och ordnar allt praktiskt kommer det visserligen in pengar. Men barnen får betydligt mindre erfarenhet av arbetet bakom resultatet.
Det gäller även de egna pengarna hemma. Vuxnas stöd är värdefullt, men det behöver finnas utrymme för barnet att själv försöka, välja och ta ansvar.
Låt mindre misstag bli en del av lärandet
Ibland kommer pengarna att användas till något som ganska snabbt tappar sin glans. Ibland tar månadspengen slut tidigare än planerat.
Det behöver inte bli ett stort misslyckande. Ett mindre felköp kan ge en konkret erfarenhet av vad man vill göra annorlunda nästa gång.
Prata om vad som hände utan att göra samtalet till ett förhör. Var köpet genomtänkt? Hade tonåringen glömt en kommande utgift? Skulle det hjälpa att skilja sparpengarna från pengarna som får användas fritt?
Om föräldern automatiskt ersätter varje felköp eller fyller på till varje nöje blir lärdomen mindre tydlig. Samtidigt ska nödvändiga behov och trygghet inte användas som bestraffning. Håll er till det ansvar ni faktiskt har kommit överens om.
Från första lönen till att flytta hemifrån
Med tiden förändras sparmålen. Det som börjar med en bandspelare eller mobiltelefon kan följas av körkort, möbler och pengar för att flytta hemifrån.
Då blir vanan att planera och lägga undan en del av inkomsten värdefull. Den som redan har övat på mindre mål känner igen arbetssättet: ta reda på kostnaden, dela upp beloppet och följ utvecklingen.
Föräldrar kan också hjälpa till ekonomiskt. Att spara till barnets kontantinsats kan vara ett sätt att underlätta ett framtida bostadsköp. Men ett sparkapital och förmågan att hantera pengar är två olika saker som båda behöver få utvecklas.
Låt därför tonåringen få en växande förståelse för vad ett eget boende innebär. Utöver själva bostaden ska pengarna räcka till mat, el, försäkring och andra återkommande utgifter.
Allt behöver inte läras på en gång. En egen budget och ett sparmål är en bra början.
En present kan vara mer värd när man förstår prislappen
Historien om bandspelaren slutade med att jag fick det jag hade sparat till. Mamma och pappa hade dessutom lagt till sådant som låg utanför min egen budget.
Det gjorde inte månaderna av sparande meningslösa. Arbetet var själva anledningen till att jag kunde förstå presentens värde.
Det betyder inte att föräldrar ska köpa allt som barn lyckas spara ihop till. Min julklapp var en överraskning, och berättelsen hade kunnat sluta med att jag köpte bandspelaren själv i mellandagarna.
Men det finns något fint i att hinna förstå vad en önskad sak kostar innan man får den i händerna. För mig gjorde det skillnaden mellan att få en bandspelare och att få en julklapp som jag fortfarande minns flera decennier senare.